Bugün Türkiye'de " cemaat " veya " tarikat " adı altında anılan bazı büyük örgütleri, İslam tarihindeki klasik tarikatların yalnızca büyümüş, zenginleşmiş ve modern teknolojileri kullanmaya başlamış devamları olarak değerlendirmek tarihsel açıdan yanıltıcıdır. İsimlerin, silsilelerin, tasavvufî terminolojinin veya bazı dinî ritüellerin devam etmesi, kurum tipinin de aynı kaldığını göstermez. Asıl incelenmesi gereken, manevî öğretinin içeriğinden çok örgütün mülkiyet rejimi, ekonomik faaliyet biçimi, eğitim modeli, insan yetiştirme yöntemi, coğrafî-idarî örgütlenmesi ve devlet bürokrasisiyle kurduğu ilişkinin değişip değişmediğidir. Bu ölçütlerle bakıldığında, klasik tarikat ile son 100-150 yılda ortaya çıkan bazı modern dinî yapılanmalar arasında yalnız derece farkı değil, önemli ölçüde kurum tipi farkı bulunduğu görülür. Premodern tarikat esas itibarıyla şeyh ile mürid arasında kurulan manevî terbiye ilişkisine, silsileye, sohbete, zikre ve seyr ü sülûka dayanırken; modern dinî örgüt aynı manevî aidiyeti şirket, vakıf, dernek, okul, yurt, medya, finans, profesyonel insan kaynağı ve çok kademeli idarî organizasyonla birleştirebilir. Bu nedenle tarihsel devamlılık varsayımı baştan kabul edilmemeli; tersine, modern korporatif tekniklerin dinî mensubiyet biçimini nasıl dönüştürdüğü araştırılmalıdır. Bu ayrımın ilk ayağı hukukî kişilik ve mülkiyet meselesidir. Premodern İslam dünyasında bugünkü anlamıyla genel amaçlı, üyelerinden ve yöneticilerinden ayrı hukukî kişiliğe sahip, kendi adına mal edinebilen, borçlanabilen, dava açabilen, yöneticileri değiştiği hâlde aynı kurumsal kimlikle devam eden modern corporation biçiminin bulunmadığı yönünde güçlü bir literatür vardır. Timur Kuran bu meseleyi açık biçimde "İslam hukukunda korporasyonun yokluğu" başlığı altında tartışır. Kuran'ın tezi eleştirilmiştir; Muhammad Zubair Abbasi gibi hukukçular klasik İslam hukukunda tüzel kişiliğe benzeyen işlevlerin bulunduğunu, dolayısıyla "hiçbir biçimde hukukî kişilik yoktu" hükmünün fazla geniş olduğunu savunur. Fakat bu tartışma, klasik vakıf veya tarikatın modern anonim şirket ya da dernekle aynı kurum olmadığını değiştirmez. Bu nedenle "Nakşibendiyye'nin şirketi", "Şâzeliyye'nin ortak sermayesi" veya "Ahiliğin holding malvarlığı" gibi ifadeler premodern dönem için ancak çok dikkatli ve mecazî biçimde kullanılabilir. Klasik bir tarikatın adı, silsilesi ve manevî kimliği süreklilik gösterebilir; fakat bu süreklilik, o tarikatın mensuplarından ayrı bir ekonomik tüzel kişiliğe sahip olduğu anlamına gelmez. Kuran'ın 2005 tarihli çalışması bu ayrımın hukuk tarihi bakımından en açık referanslarından biridir; Abbasi'nin karşı eleştirisi ise meseleyi "İslam'da hiçbir kolektif hukukî kurum yoktu" gibi gereğinden fazla geniş bir önermeye dönüştürmemeyi sağlar. Vakıf burada en sık yapılan kategori hatasının kaynağıdır. İslam tarihinde tekkeler, zaviyeler, hankâhlar ve başka sûfî kurumları için çok sayıda vakıf kurulmuştur. Bir hükümdar, tüccar, şeyh veya başka bir şahıs bir tekkenin iaşesi, dervişlerin ihtiyaçları, misafirlerin ağırlanması, yapıların bakımı veya belirli dinî hizmetlerin devamı için malını vakfedebilir. Fakat "bir tekke lehine vakıf vardır" önermesi ile "tarikatın tüzel malı vardır" önermesi aynı değildir. Klasik sahih vakıf mantığında vâkıf kendi mülkünü belirli bir amaca bağlar; mal vakfedildikten sonra kurucunun sıradan özel mülkü gibi serbestçe tasarruf edilebilir olmaktan çıkar. Mütevelli o malın sahibi değildir; vakfiyede belirtilmiş şartlara göre yönetir. Tekkenin şeyhi de kendiliğinden malın şahsî sahibi olmaz. Bir Şâzelî zaviyesine arazi tahsis edilmiş olması, arazinin "Şâzeliyye tarikatının merkezî tüzel kişiliğinin aktifleri" hâline geldiğini göstermez. Nada Moumtaz'ın God's Property çalışması, vakfın modern devlet tarafından hukukî kişilik ve bürokratik yönetim kategorileri içerisinde yeniden biçimlendirilmesinin esasen modern döneme ait bir dönüşüm olduğunu gösterir. Nathan Hofer'in Eyyûbî ve Memlük Mısırı üzerine çalışması ve Adam Sabra'nın sûfî kurumlarının ekonomisini ele alan araştırmaları da tekke ve hankâhların maddî kaynaklardan yararlandığını ortaya koyarken, bu kaynakları modern korporatif sermaye ile eşitlemez. Buradaki fark yalnız hukukî terminoloji değildir; ekonomik işlev de farklıdır. Klasik vakıf belirli bir malı belirli bir amaca bağlama eğilimindedir. Bir hanın geliri tekkenin mutfağına, bir tarlanın mahsulü dervişlerin iaşesine veya belirli bir medreseye tahsis edilmiş olabilir. Modern çok sektörlü örgütsel sermayede ise şirketlerden elde edilen gelir okul ağına, okul ağından oluşan insan sermayesi başka şirketlere, şirketlerden gelen kaynak medyaya, medya siyasî nüfuza ve siyasî nüfuz yeni ekonomik imkânlara dönüştürülebilir. Başka bir ifadeyle klasik vakıfta ağırlıklı mantık tahsis , modern korporatif örgütte ise stratejik yeniden tahsis olabilir. Bu fark, neden aynı miktarda malvarlığının 2 dönemde aynı siyasî ve toplumsal gücü üretmediğini de açıklar. Bir tekkenin 10 köyden gelen vakı
Read the full story at the source
This story was published by Independent.
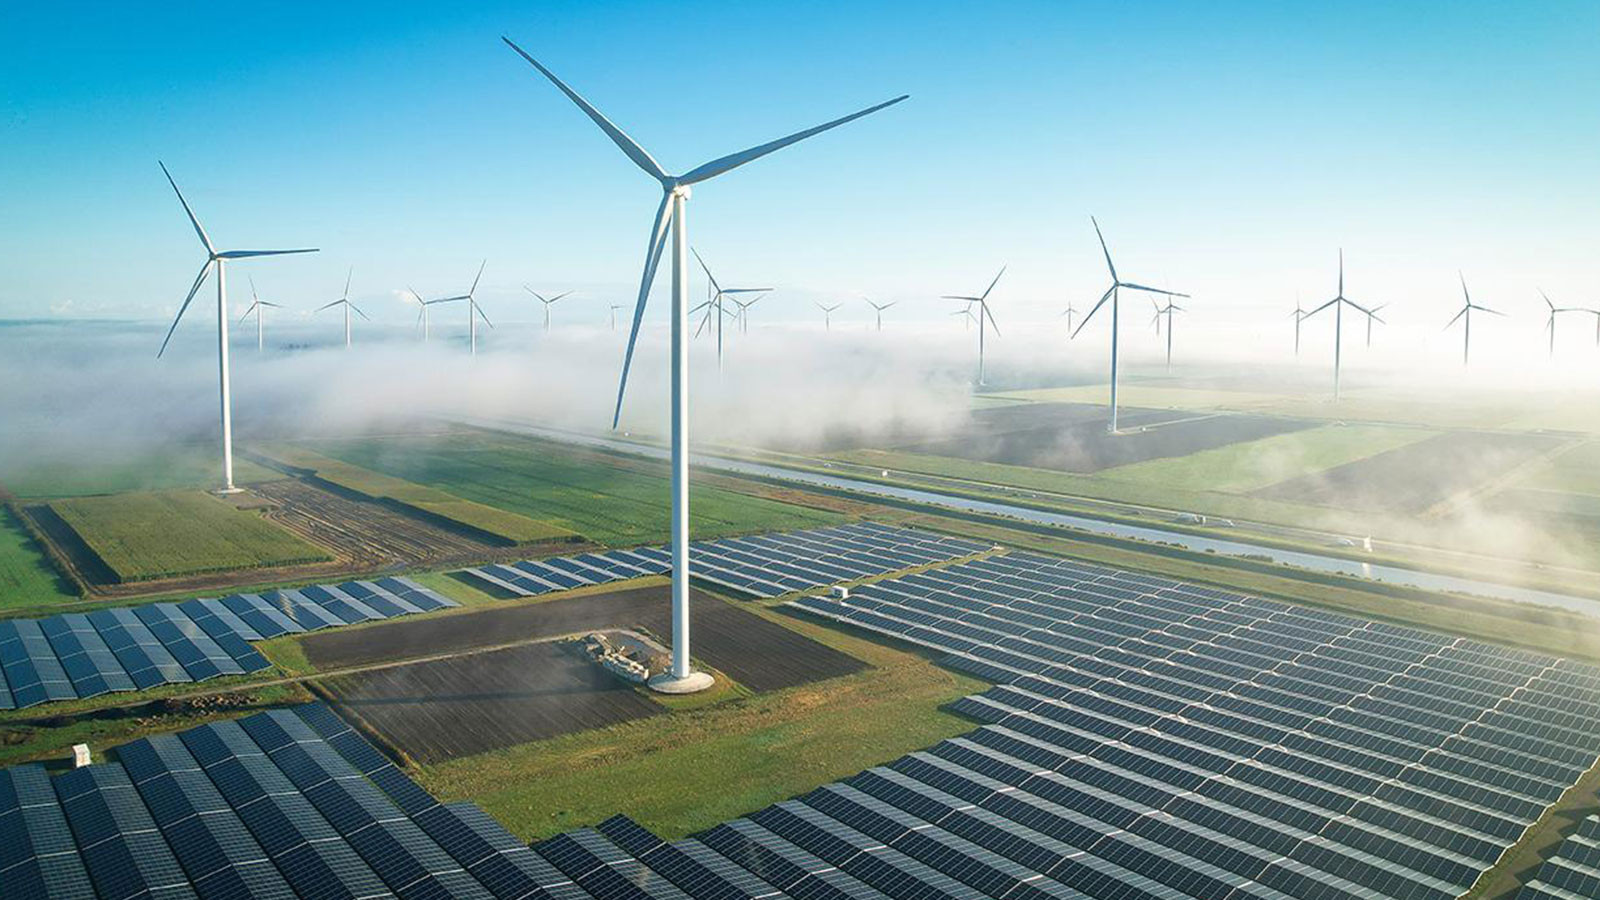
Küresel enerji krizinin faturası 330 milyar dolara ulaşırken, Türkiye yenilenebilir enerji yatırımlarıyla ayrışıyor. Uzmanlara göre Türkiye, yalnızca 2026’da doğal gaz ithalatında yaklaşık 11 milyar dolar tasarruf edecek. Gözler şimdi enerji güvenliği ile iklim hedeflerinin birlikte ele alınacağı COP31’e çevrildi.
Kadir İnanır, 2022 yılında hazırlattığı vasiyetinde tüm varlığını ve telif hakkı gelirlerini hayat arkadaşı Jülide Kural'a bıraktı. Mirasın açıldığı tarihte Jülide Kural’ın hayatta olmaması halinde ise tüm mirasının İHD, TİHV ve Nesin Vakfı'na eşit olarak dağıtılmasını istedi
Milli Savunma Bakanlığı (MSB), Kıbrıs Adası'nın güneyinde ve Akdeniz'in uluslararası hava sahasında Türk savaş uçaklarının kapsamlı bir eğitim uçuşu gerçekleştirildiğini duyurdu.
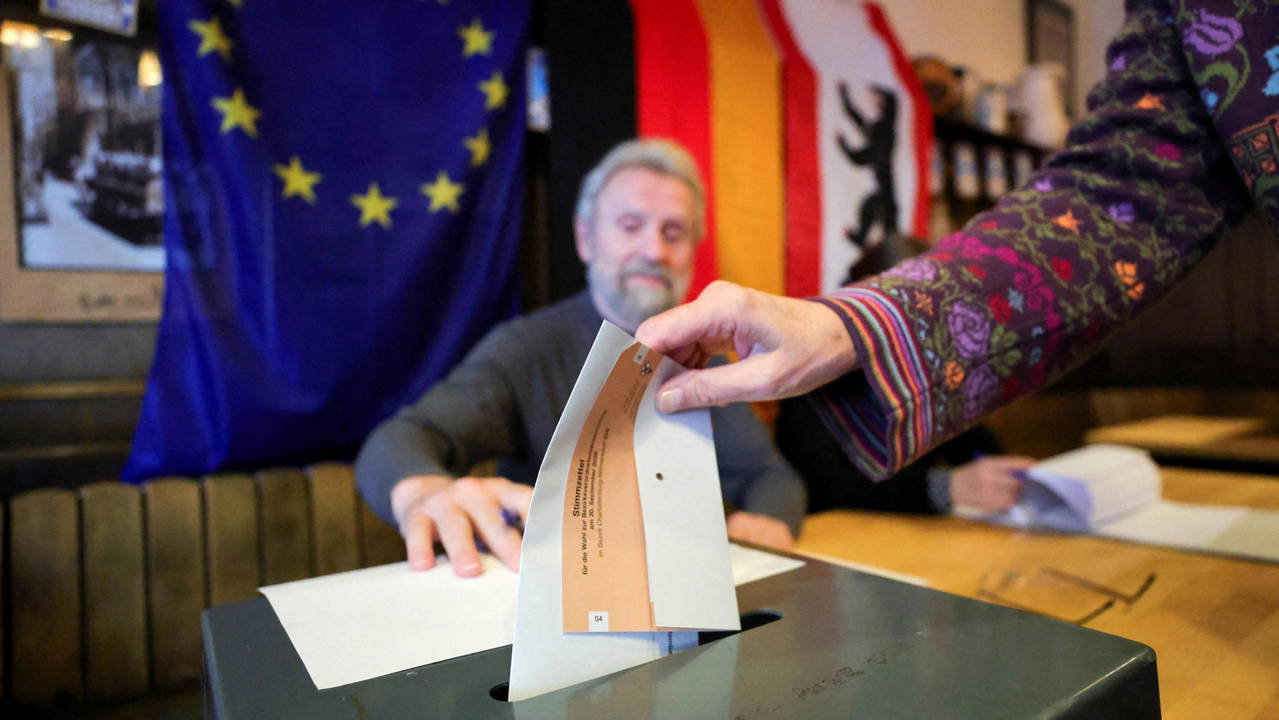
Almanya’da Berlin ile Mecklenburg-Vorpommern eyaletlerinde yapılan seçimler, Başbakan Friedrich Merz liderliğindeki Hristiyan Demokrat Birlik (CDU) açısından önemli kayıplarla sonuçlandı. AfD Mecklenburg-Vorpommern’de birinci olurken, Berlin’de Sol Parti sandıktan ilk sırada çıktı. Sonuçlar, ülkede koalisyon arayışlarını zorlaştırırken ekonomik sorunların ve geleneksel merkez partilerden uzaklaşmanın seçmen davranışında giderek daha belirleyici hale geldiğine işaret etti.
Rusya üzerinden gelecek soğuk hava dalgasıyla İstanbul başta olmak üzere yurdun bazı bölgelerinde kış yaşanacak. NTV Meteoroloji Editörü Dilek Çalışkan, "Montlarınızı hazırlayın." uyarısında bulundu.
Trendyol Süper Lig'in 6. haftasında sahasında konuk ettiği Eyüpspor'u 8-0'lık tarihi bir skorla mağlup eden Fenerbahçe Avrupa basınında geniş yer buldu. Sarı lacivertlilerin Kosovalı yıldızı Vedat Muriqi ile İngiliz futbolcu Mason Greenwood'un performansının altı çizildi. İşte detaylar...


Comments