Kurumlar Vergisi Kanunu’nun 32’inci maddesi, vergi oranını düzenliyor. Burada belirlenen genel bir oran (yüzde 25) olmakla birlikte, yine ilgili madde uyarınca belirli durumlarda indirimli oran uygulanması mümkün. Bu yazıda, indirimli kurumlar vergisi uygulaması kapsamında yer alan üretim faaliyetlerinden elde edilen kazançlara değinecek, özellikle 2027 ve izleyen yıllar için geçerli olacak yasal düzenlemeleri inceleyeceğiz.
Dr. Can Sözer EY Türkiye Vergi Bölümü - Şirket Ortağı ( can.sozer@tr.ey.com) 22 Ocak 2022 tarihinde yayımlanan 7351 Sayılı Kanun ile; 1 Ocak 2022 tarihinden itibaren üreticilerin münhasıran üretim faaliyetinden elde ettikleri kazançlarına, kurumlar vergisi oranının 1 puan indirimli uygulanmasına yönelik…
This is an excerpt. Copyright belongs to the source; the full story is published on their site.
Read the full story at the source
This story was published by Ekonomist.
See other sources covering this event →
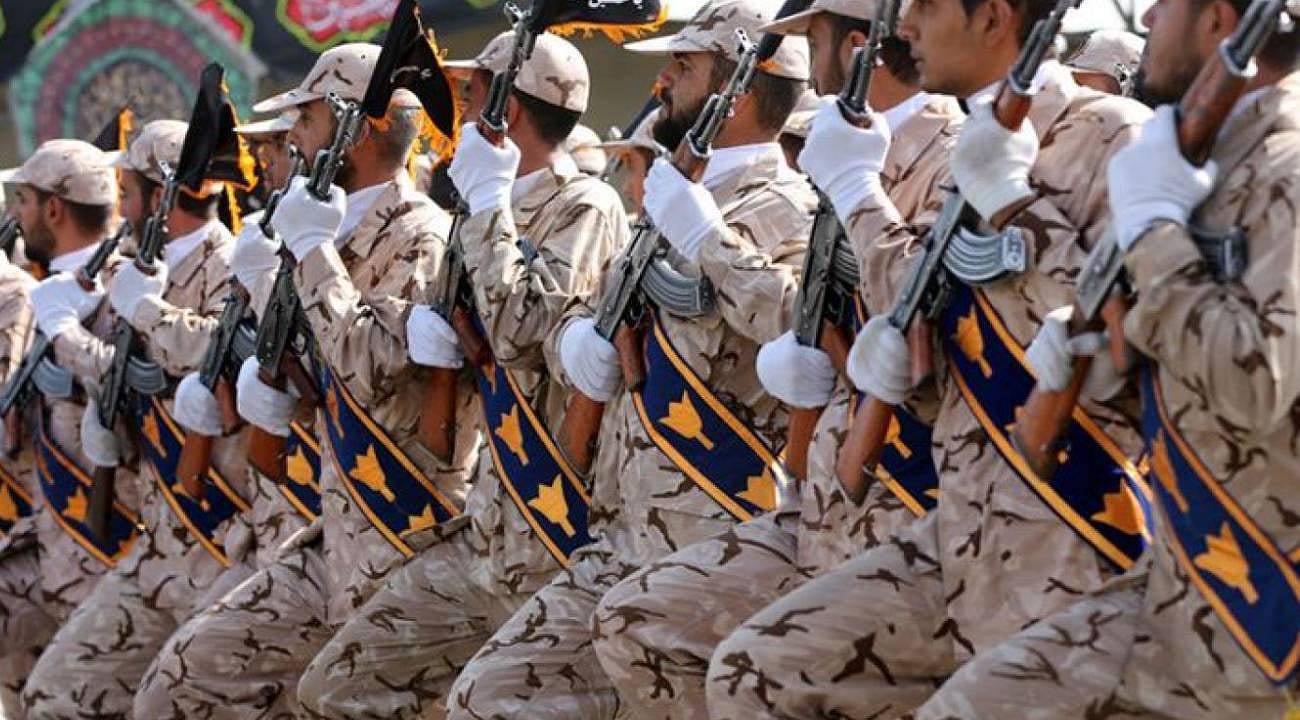
İran Devrim Muhafızları Ordusu Sözcüsü Tuğgeneral Hüseyin Muhibbi, ABD’nin İran’a yeni bir saldırı başlatmasının “akıl dışı” olacağını ancak bu ihtimalin mevcut olduğunu söyledi.
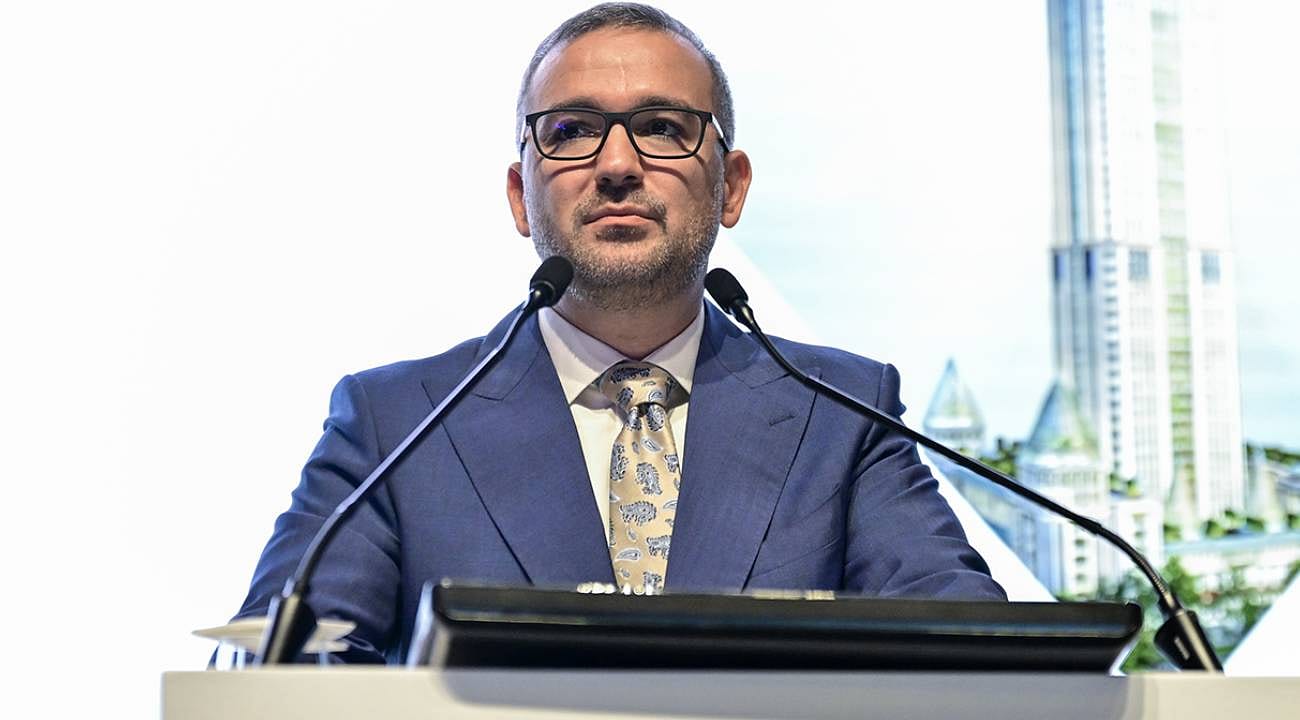
Türkiye Cumhuriyet Merkez Bankası (TCMB) Başkanı Fatih Karahan, fon çıkışlarının yurt içi yerleşiklerin Türk lirası cinsi varlıklara yönelik tercihlerinde kayda değer bir zayıflamaya yol açmadığını belirtti.
Almanya Ekonomi ve Enerji Bakanlığı, ekonominin ilk yarıdaki canlanmanın ardından yaz döneminde geçici yavaşlama yaşadığını ancak toparlanma patikasında kalmaya devam ettiğini bildirdi.
Borsa İstanbul'da BIST 100 endeksi, günün ilk yarısında yüzde 0,44 değer kaybederek 12.196,70 puana geriledi.
TBMM Plan ve Bütçe Komisyonunda, Tasfiyesine Karar Verilen Bazı Yatırım Fonları Hakkında Kanun Teklifi'nin görüşmelerine başlandı.
Çin'in ihracatı, eylülde küresel pazarda yapay zeka teknolojileriyle bağlantılı donanım ve altyapıya artan talebin yarattığı ivmeyle artışını sürdürdü.
Comments